こんにちは。
お金持ちは、どんどんお金持ちになる
そんな話を聞いたことはありませんか?
私も以前は、

もともとお金をもっているからでは?
くらいに思っていました。
もちろん、相続などで最初から大きな資産を持っている人もいます。
でも投資をするようになってから、もう一つ大きな理由があることに気づきました。
お金持ちは、自分だけでなく「お金」にも働いてもらっている。
今回は、お金持ちがお金持ちになりやすい理由を、会社員目線で考えてみたいと思います。
会社員は「自分が働いて」お金を稼ぐ
会社員の収入といえば、まずはお給料です。
会社に行って仕事をして、その対価としてお給料をいただく。
とてもシンプルです。
ただ、これには一つ大きな限界があります。
自分は一人しかいないこと
1日8時間働いている人が、収入を2倍にしたいからといって、
毎日16時間働くのは現実的ではありません。
昇給することもありますが、毎年10%、20%と給料が増えていく会社はそれほど多くないでしょう。
つまり労働による収入は、とても大切だけれど、どうしても自分の時間や体力に左右されます。
お金持ちは「お金」にも働いてもらえる
一方、ある程度の資産を持っている人は違います。
株式なら、値上がり益や配当。
債券なら、利息。
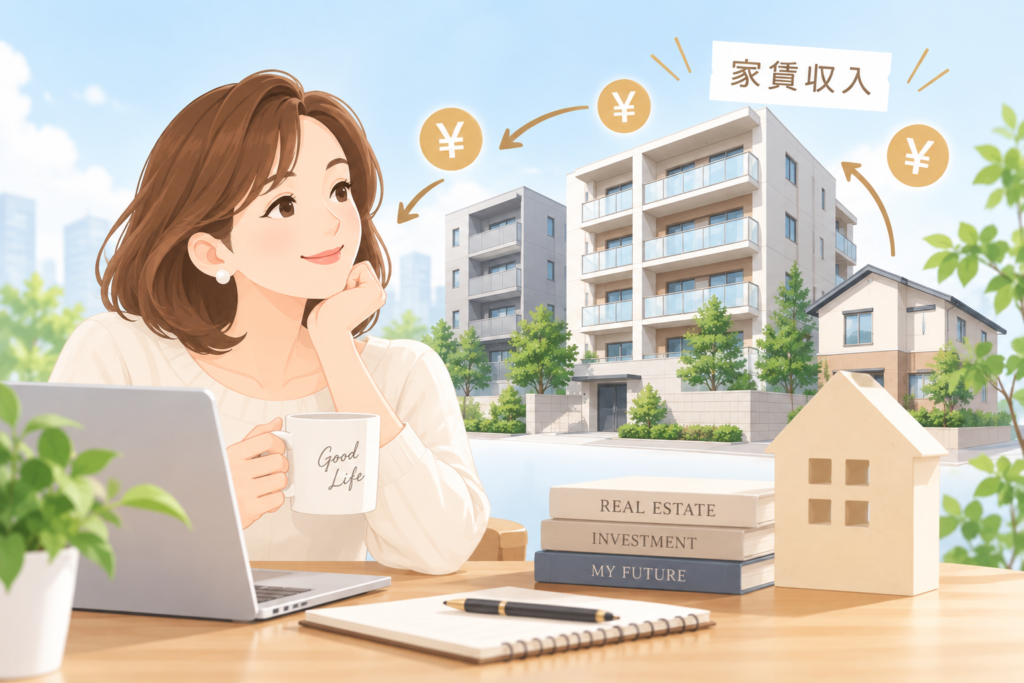
不動産なら、家賃収入。
もちろん、どれも必ず利益が出るわけではありません。
株価は下がることがありますし、
不動産にも空室や修繕などのリスクがあります。
それでも、資産には自分が会社で働いている間にも収益を生み出す可能性があります。
ここが、労働収入との大きな違いです。

100万円と1億円。同じ5%でもこんなに違う
ここで、単純な計算をしてみます。
仮に、資産を年5%で運用できたとします。
| 運用する元本 | 年5%の場合 | 1年間で増える金額 |
|---|---|---|
| 1万円 | 10,500円 | +500円 |
| 10万円 | 105,000円 | +5000円 |
| 100万円 | 105万円 | +5万円 |
| 1,000万円 | 1,050万円 | +50万円 |
| 1億円 | 1億500万円 | +500万円 |
同じ5%で元になるお金が違うだけで、生まれる金額はこれだけ違います。
もちろん「毎年5%増える」という意味ではありません。
投資の収益は年によって大きく変動します。
ここで伝えたいのは、
利回りが同じなら、元本が大きいほど増える金額も大きくなる
という、とてもシンプルな仕組みです。
さらに「増えたお金」が、またお金を生む
そして、もう一つあります。
増えたお金を使わずに、もう一度投資することです。
いわゆる「複利」です。
金融庁も、投資などで得た収益を元本に加えて再び運用することを複利と説明しており、
長期投資ではその効果が大きくなるとしています。
例えば100万円を年5%で運用できたとして、その利益をすべて再投資したと仮定します。
| 経過年数 | 元本だけなら | 年5%で複利運用した場合 | 増えた金額 |
|---|---|---|---|
| スタート | 100万円 | 100万円 | – |
| 5年後 | 100万円 | 128万円 | +約28万円 |
| 10年後 | 100万円 | 163万円 | +約63万円 |
| 20年後 | 100万円 | 265万円 | +約165万円 |
| 30年後 | 100万円 | 432万円 | +約332万円 |
同じ30年間。同じ5%。
違うのは、最初の元本です。
これを見ると、
「お金持ちがお金持ちになりやすい」
と言われる理由が少し見えてきます。
お金があると「使わなくてもいいお金」も増える
もう一つ大きいと思うのが、余裕です。
例えば、毎月30万円の生活費が必要だとします。
毎月の手取りが30万円なら、ほとんどを生活費として使います。
投資に回したくても、なかなか難しいでしょう。
一方で、
給与 50万円
資産からの収入 10万円
生活費 30万円
という人なら、すべてを使う必要はありません。
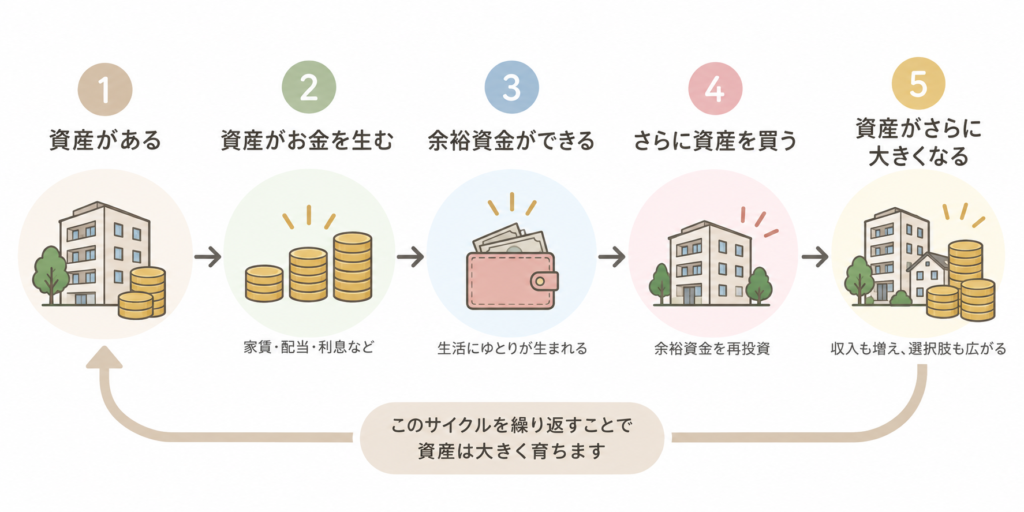
使わないお金(余裕資金)を投資に回し、再投資型で運用する選択肢ができます。
お金があると、リスクへの耐久力も違う
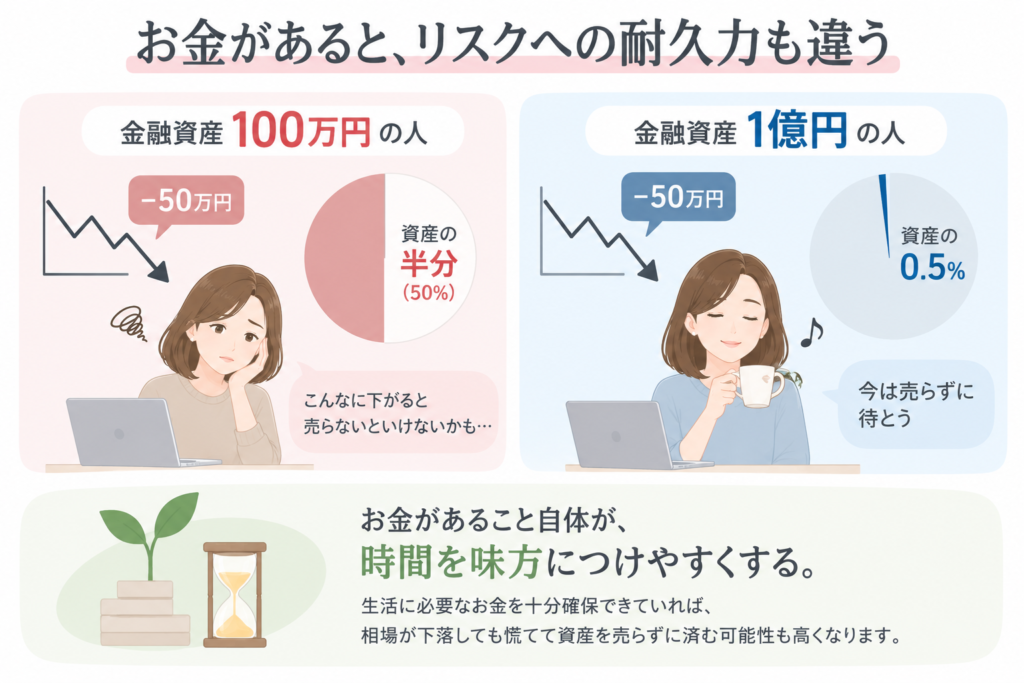
投資をしていると、株価が大きく下がることがあります。
例えば50万円の損失が出たとします。
金融資産100万円の人にとって50万円の損失は、資産の半分です。
でも金融資産1億円の人なら、50万円は0.5%です。
同じ50万円でも重みがまったく違います。
生活に必要なお金を十分確保できていれば、
相場が下落しても慌てて資産を売らずに済む可能性も高くなります。
お金があること自体が、時間を味方につけやすくする。
これも資産を持つ人の強さなのかもしれません。
では、普通の会社員には関係ない話?
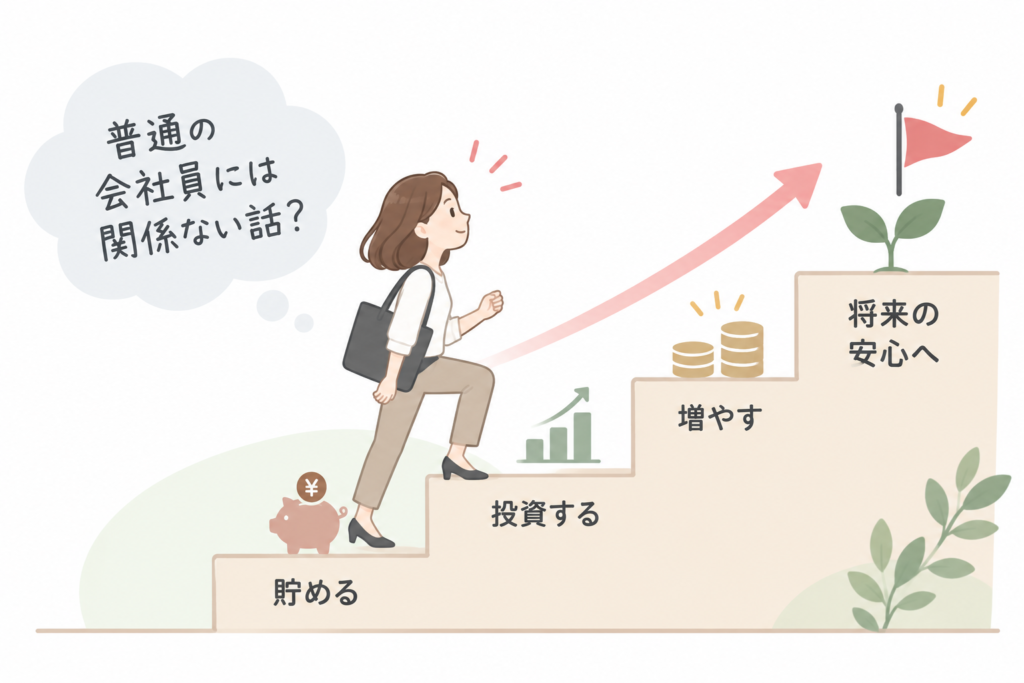
ここまで読んで、
「結局、お金がある人の話じゃない」
と思うかもしれません。
確かに、最初から大きな資産を持っている人が有利なのは間違いありません。
100万円を5%で運用した場合と、1億円を5%で運用した場合では、増える金額がまったく違います。
でも、だからといって普通の会社員には関係のない話でもありません。
私たちも、給料の一部を少しずつ資産に変えていくことはできます。
働く → 貯める → 投資する → 増えたお金をまた投資する。
最初は小さくても、これを長く続けていけば、
「自分だけが働く」
状態から、
自分とお金が一緒に働く
状態へ少しずつ変えていくことができます。
お金持ちと同じ生活をすることはできなくても、お金が増えていく仕組みの一部を取り入れることはできる。
私は、ここが普通の会社員にとって一番大切なところだと思います。
NISAは「お金に働いてもらう」ための制度の一つ
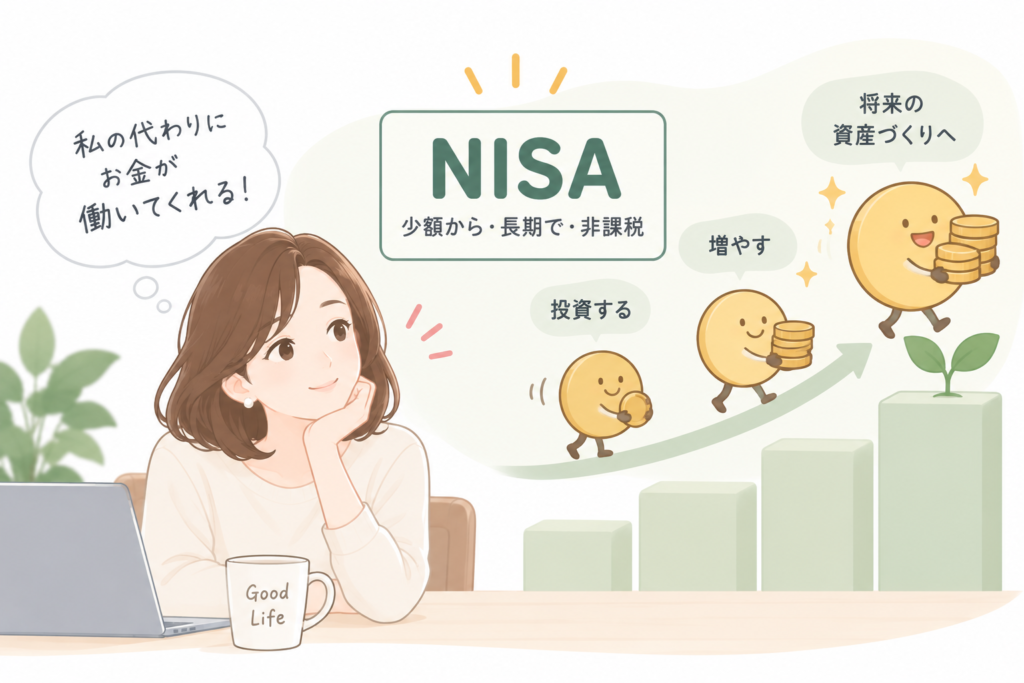
現在のNISAでは、NISA口座で保有する対象商品の売却益や配当・分配金が非課税になります。
通常、株式や投資信託などの利益には税金がかかりますが、NISAではその部分が非課税です。
もちろん、NISAを使えば必ずお金が増えるわけではありません。
投資なので元本割れすることもあります。
それでも、長期的に資産を作っていきたい会社員にとって、利用を検討する価値のある制度だと思います。
お金持ちの「生活」ではなく「仕組み」を真似する
お金持ちというと、
高級車に乗る。
ブランド品を買う。
高級ホテルに泊まる。
そんな生活を想像しがちです。
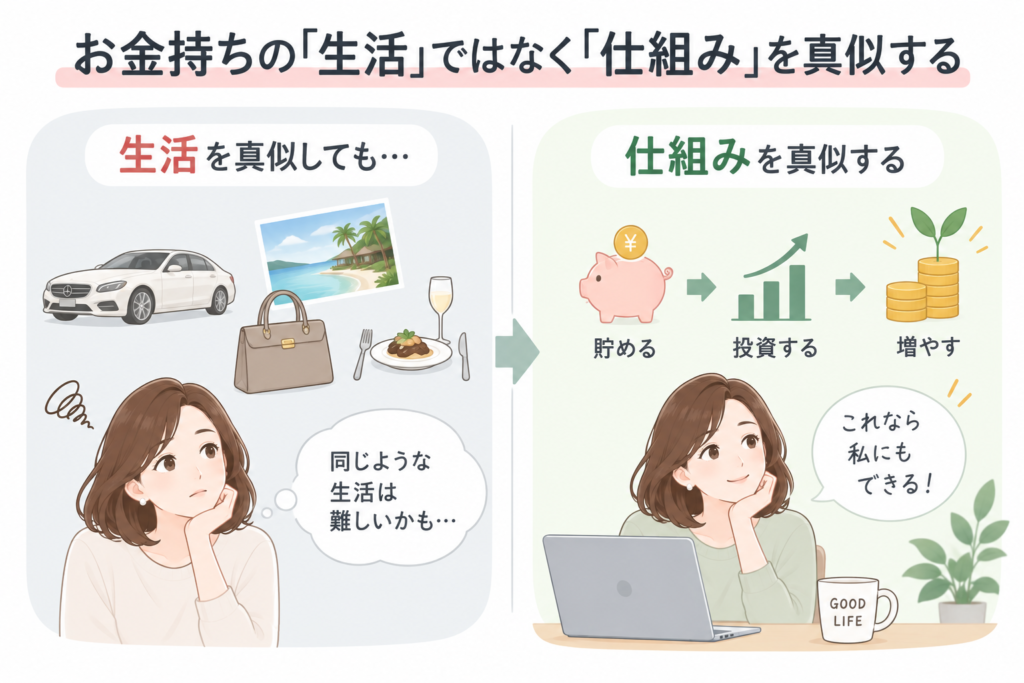
でも、そこを真似する必要はありません。
私が真似したいと思うのは、
持っているお金を、次のお金を生み出すためにも使う
という仕組みです。
毎月1万円でも3万円でも、できる範囲から資産に変えていく。
そこから生まれた利益をすぐ使わず、また資産に戻す。
それを長く続ける。
最初は小さくても、元本が大きくなれば、同じ利回りでも生まれる金額は大きくなります。
50代の今、思うこと
50代になって思うのは、ただお金を貯めるだけではなく、
お金に働いてもらいながら、自分も楽しむこと。
最近はネイルサロンに行ったり、
家でお気に入りのカップでカフェ気分を楽しんだり。
もちろん、将来のための資産形成も続けます。
でも、今の自分が楽しむためにもお金を使いたい。
「貯める・増やす・使う」のバランスを取りながら、
50代を楽しんでいきたいと思っています。
読んでいただきありがとうございました。