こんにちは。
投資を始めて資産が増えてくると
これくらいあれば、もう仕事を辞めてもいいのかな?
と、考えることがあるかもしれません。
私も以前、金融資産が2,000万円くらいになったら、
仕事を辞めてもいいのかな?と思ったことがありました。
でも、今はそう思っていません。
世帯ではアッパーマス層と呼ばれる資産額に届きました。
そして、もし今後、自分一人の金融資産だけでアッパーマス層に届いたとしても、それを理由に仕事を辞めるつもりはありません。
資産形成を続ける中で、
○千万円貯まったら仕事を辞める
という考え方そのものがなくなってきました。
その理由の一つは、年金を受け取るまでの期間に思っていた以上のリスクがあること。
そしてもう一つは、仕事から得られるものは、お給料だけではないと気づいたからです。
今回は、定年前後のお金や働き方についての本を読んで、
私自身が考えるようになった「働くこと」と「老後のお金」について書いてみたいと思います。
定年前後のお金について考えるようになった
最近は、定年前後のお金や働き方についての本を読んでいます。
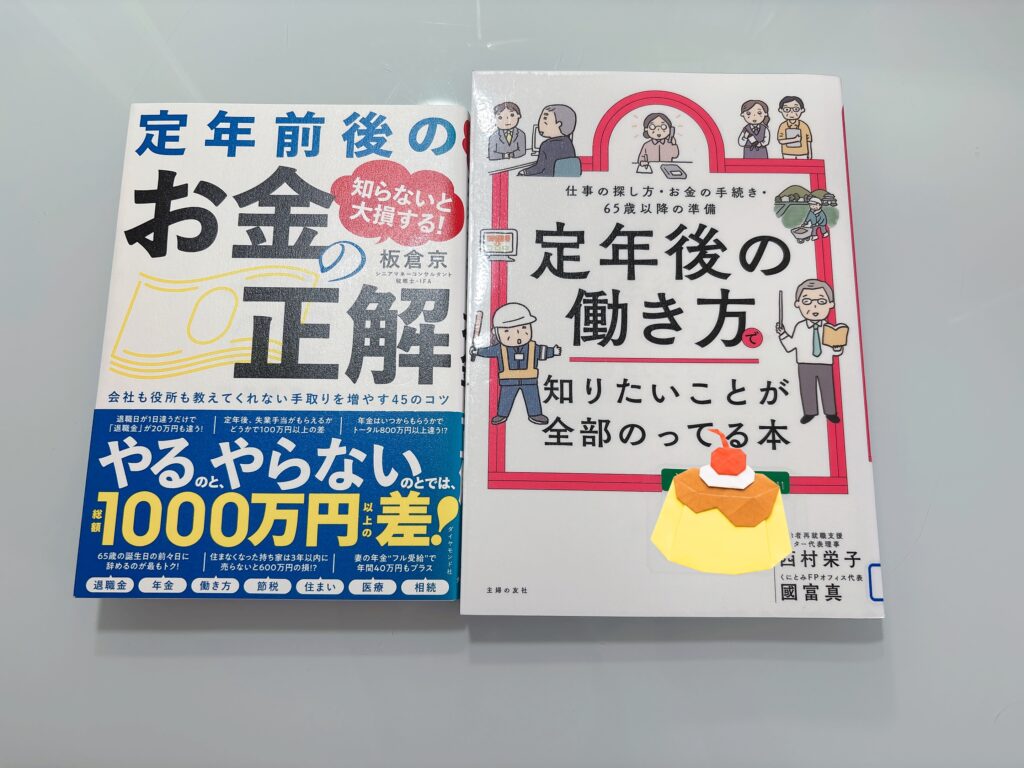
年金、退職金、定年後の働き方。
50代になると、老後のお金もだんだん現実的な話になってきます。
本を読みながら感じたのは、
「資産をいくら作れば仕事を辞められるか」だけを考えていてはいけないのではないか
ということでした。
早くリタイアすれば、その分自由な時間は増えます。
一方で、会社員を辞めることで失うものもあります。
60歳前に会社を辞めたら、国民年金への切り替えも
例えば、60歳前に会社を辞める場合
厚生年金に加入する会社へ再就職せず、
配偶者の扶養にも入らない場合などは、国民年金への切り替えが必要になります。
会社員でいる間は、
「給与から年金保険料が引かれている」
という感覚でした。
でも仕事を辞めれば、給与収入がなくなったうえで、
自分で国民年金保険料を納める期間が発生することがあります。
一方、会社員として厚生年金に加入して働き続ければ、
その期間も将来の厚生年金に反映されます。
つまり、
「会社を辞める=給与がなくなる」だけではない。
ここは、以前の私はあまり意識していませんでした。
厚生年金を納めている会社員や公務員に扶養されている配偶者が
国民年金の第3号被保険者でいられるのは20歳以上60歳未満。
年金の納付義務が60歳までなので、60歳になると何の連絡もなく第3号は打ち切られます。
60歳から年金受給開始の64歳までは、任意納付なので自分で年金事務所で手続きする必要があります。手続きしなければ、将来の年金受給額は打ち切られた期間までで計算されます。
iDeCoも「会社を辞めれば終わり」ではない
私はiDeCoに加入しています。
早期リタイアを考えるなら、iDeCoについても考える必要があります。
退職後の状況や加入要件によっては、掛金を拠出し続けることもできますし、
掛金の拠出を止め、それまで積み立てた資産の運用だけを行う「運用指図者」になる方法もあります。
つまり、
「会社を辞めたからiDeCoも終わり」
という単純な話ではありません。
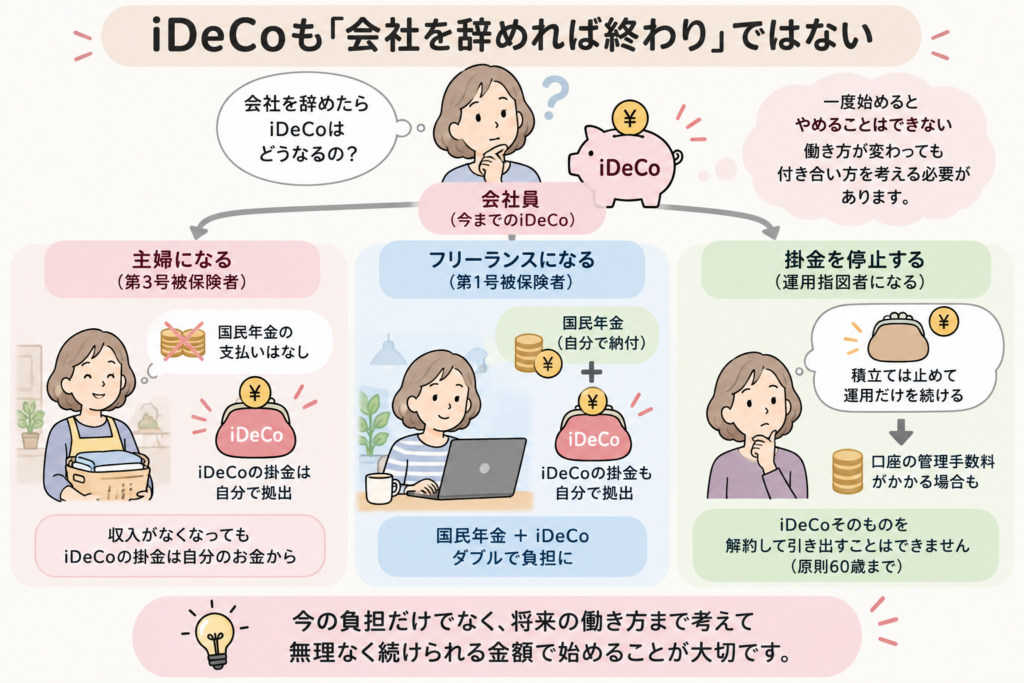
仕事を辞めて定期収入がなくなった後も掛金を出し続けるのか。
それとも掛金を止めて運用だけを続けるのか。
これもリタイア前に考えておく必要があります。
一番大きいのは「資産を取り崩す時間」が長くなること
私が早期リタイアについて考えたとき、今、一番気になっているのがここです。
例えば、55歳で仕事を辞めて、65歳から年金を受け取るとしたら、その間は10年間あります。
その10年間の生活費は、どこから出すのでしょう。
せっかくNISAやiDeCo、株式投資などで作ってきた資産を、生活のために取り崩すことになるかもしれません。
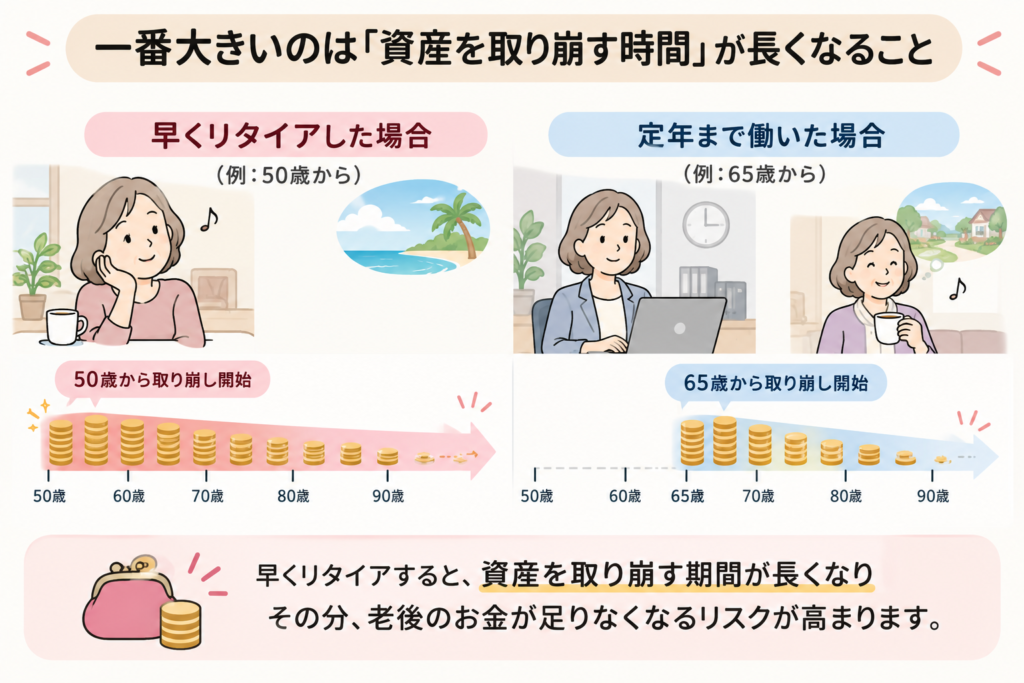
一方、働いて定期的な収入があれば、生活費の全部、あるいは一部を給与でまかなうことができます。
資産を取り崩さずに済めば、そのお金をそのまま運用し続けることもできます。
もちろん、運用している以上、資産が必ず増えるわけではありません。
それでも、生活費のために資産を取り崩す必要がないというのは、私にとって大きな安心材料です。
55歳で仕事を辞めれば、年金を受け取るまで10年。
さらに、その後の人生が何年続くのかはわかりません。
そう考えると、「いくら貯まったら仕事を辞めるか」だけではなく、「いつから資産を取り崩し始めるのか」も、とても重要なのではないかと思うようになりました。
この違いは、私が早期リタイアについて考えるうえで、とても大きいと感じています。
「年金は早くもらわないと損」なのだろうか
本を読んで、年金についても考え方が少し変わりました。
よく、「繰下げして、もらう前に亡くなったら損」「何歳まで生きれば元が取れる?」
という話を聞きます。
私自身も、以前はそう考えていました。
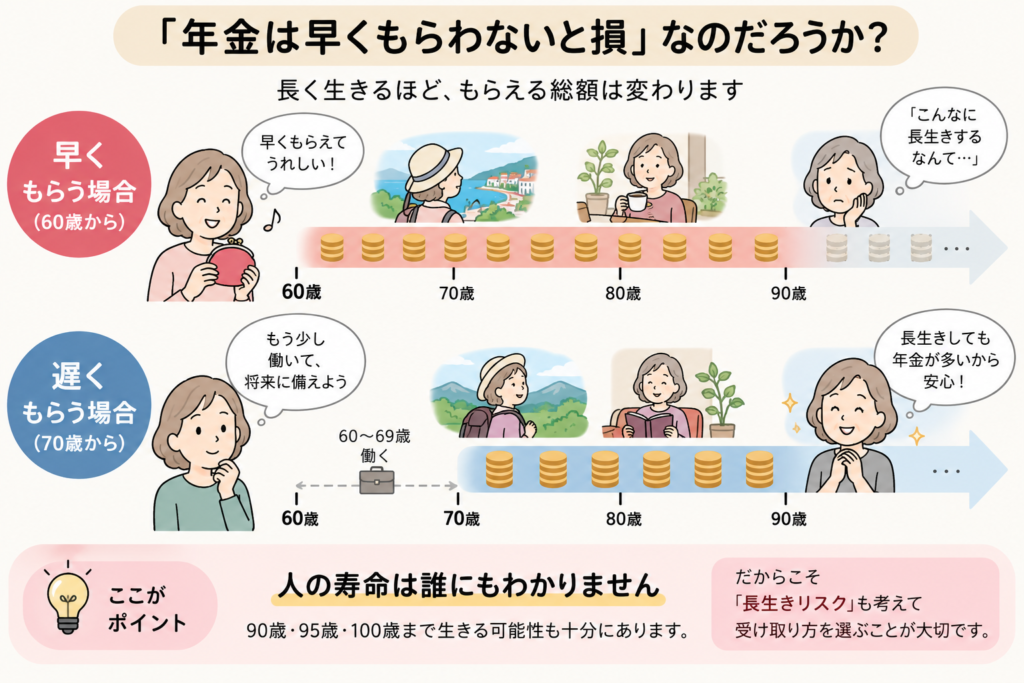
でも、公的年金はそもそも、自分が払ったお金を貯めておいて、
老後に取り戻すという単純な制度ではありません。
公的年金は、長生きや障害など、人生のさまざまなリスクに社会全体で備える社会保険です。
老齢年金は、長生きしても生涯にわたって受け取ることができます。
この考え方を知って、
「何歳で元が取れるか」だけで考えるものではないんだ
と思うようになりました。
長生きすること自体が、お金の面では一つのリスクでもあるんですよね
90歳、95歳、100歳。
自分が何歳まで生きるのかは誰にも分かりません。
金融資産はいくらあっても、使えば減っていきます。
一方、公的年金には終身で受け取れるという特徴があります。
そう考えると、年金は私にとって、
長生きしたときのための大切な保険でもあるのだと思います。
年金の繰下げと、投資の複利は似ている?
もう一冊、こちらも読みました。
リタイア・シフト(人生100年時代の引退戦略)
この本を読んでいて考えたことがあります。
それが、
年金の繰下げと、投資の複利って
少し似ているのかな?
ということです。
もちろん、同じものではありません。
投資には価格変動がありますし、将来何%で運用できるかは分かりません。
一方、現在の年金制度では、
65歳から受給開始を1か月遅らせるごとに0.7%ずつ増額され、その増額率は生涯続きます。
例えば、
| 年金受給開始 | 増額率 |
|---|---|
| 65歳 | 0% |
| 66歳 | 8.4% |
| 67歳 | 16.8% |
| 68歳 | 25.2% |
| 70歳 | 42.0% |
私は今のところ、65歳ですぐに受け取るのではなく、2~3年程度の繰下げも考えています。
67歳なら16.8%。
68歳なら25.2%。
しかも、その増額率が生涯続きます。
投資の複利と年金の繰下げは仕組みが違います。
投資は「資産そのものを育てる」
年金の繰下げは「将来、生涯受け取る年金額を増やす」
私はそんなふうに分けて考えるようになりました。
どちらか一方ではなく、
資産運用と終身の年金を組み合わせる。
それが私には合っているのかもしれません。
70歳まで働けるなら、働くという選択肢もある
私の会社では今、70歳まで働ける環境になりつつあります。
だからといって「絶対70歳まで働く」と決めているわけではありません。
そのときの健康状態も分かりませんし、会社や仕事の状況だって変わっているでしょう。
ただ、
「65歳になったら仕事は終わり」
と決める必要もないと思うようになりました。
元気で、仕事ができて、会社からも必要としてもらえる。
それなら働く。
そして年金を2~3年繰り下げる。
そんな選択肢があってもいいと思っています。
仕事から得られるものは、お給料だけではなかった
そして、これはお金とは別の話です。
仕事を続けていれば、定期的に収入があります。
これはやはり大きな安心感です。
相場が下がったからといって、明日の生活費に困るわけではありません。
でも、今の私が仕事を続けたいと思う理由は、それだけではありません。
毎日会社へ行けば、人と話します。
通勤すれば歩きます。
仕事を任されれば、考えます。
問題が起これば、どうすればいいのか考えて動きます。
うまくいけば達成感もあります。
ストレスもありますが、楽しいこともあります。
社会とのつながり、適度な運動、頭を使うこと、そして仕事のやりがい。
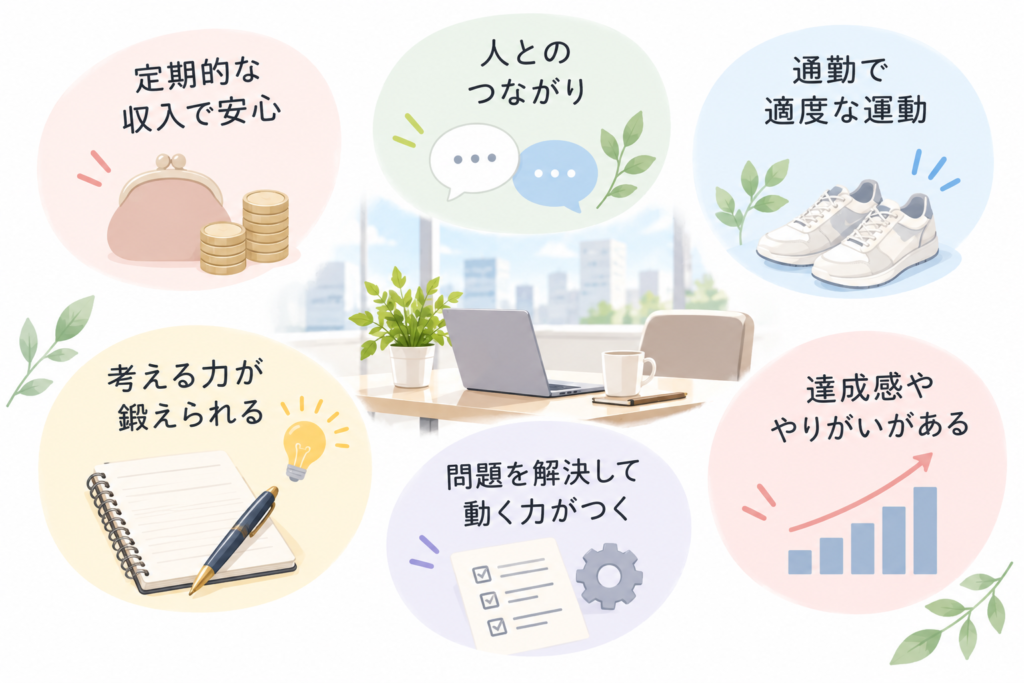
こうしたものは、金融資産の残高には表れません。
でも、年齢を重ねていくほど大切になるのではないかと感じています。
※この記事は2026年9月時点の制度をもとに、私自身の考えをまとめたものです。年金やiDeCoの加入・受給条件は、加入歴や働き方などによって異なります。実際の選択時には、日本年金機構やiDeCo公式サイトなどで最新情報をご確認ください。
最後まで読んでいただきありがとうございました。